Indice
- Il costo nascosto dei sistemi bancari transfrontalieri
- I margini sui tassi di cambio: il killer silenzioso
- Tempi di regolamento lenti che influenzano la liquidità
- Burocrazia regolatoria e controlli di conformità
- Mancanza di trasparenza da parte di banche e fornitori di pagamento
- Clienti e fornitori internazionali preferiscono spesso metodi di pagamento locali
- Errori costosi dovuti ai trasferimenti manuali
- Come evitare commissioni elevate e ritardi nei trasferimenti internazionali
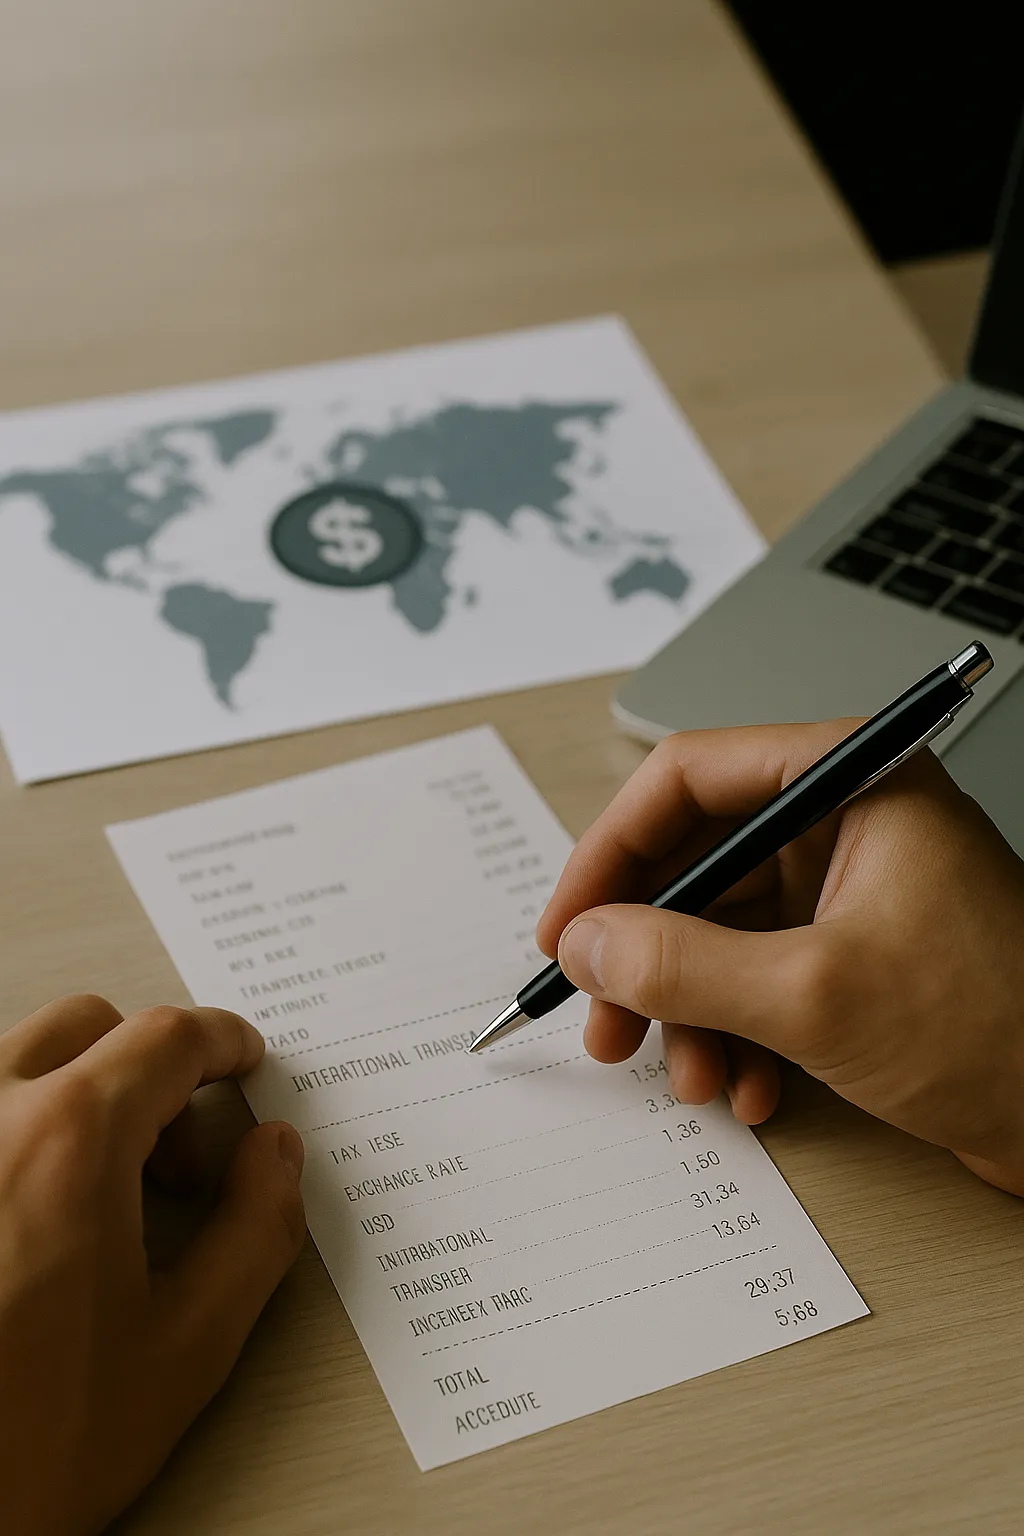
In un’economia sempre più globale, i pagamenti internazionali dovrebbero essere rapidi, economici e senza complicazioni. Eppure, molti privati e aziende si trovano ancora ad affrontare costi elevati per i trasferimenti internazionali o ritardi che interrompono le attività, riducono i profitti e creano frustrazione. Che tu sia un freelancer che lavora con clienti esteri, un proprietario di un e-commerce che paga fornitori all’estero o un imprenditore digitale che riceve pagamenti da tutto il mondo, i trasferimenti di denaro internazionali possono rappresentare un problema nascosto.
Indice dei contenuti
- Il costo nascosto dei sistemi bancari transfrontalieri
- I margini sui tassi di cambio: il killer silenzioso
- Tempi di regolamento lenti che influenzano la liquidità
- Burocrazia regolatoria e controlli di conformità
- Mancanza di trasparenza da parte di banche e fornitori di pagamento
- Clienti e fornitori internazionali preferiscono spesso metodi di pagamento locali
- Errori costosi dovuti ai trasferimenti manuali
- Come evitare commissioni elevate e ritardi nei trasferimenti internazionali
In questo articolo, MyUSAService analizza le cause degli elevati costi di trasferimenti internazionali e dei ritardi nei pagamenti, come influenzano il tuo bilancio e, cosa più importante, cosa puoi fare per ridurli al minimo.
Il costo nascosto dei sistemi bancari transfrontalieri
Una delle principali ragioni per cui le commissioni sui trasferimenti internazionali sono elevate è l’infrastruttura bancaria obsoleta e frammentata utilizzata per spostare denaro tra Paesi. Le banche tradizionali spesso si affidano alla rete SWIFT — un sistema di messaggistica che coinvolge diversi istituti intermediari. Ciascuno di questi intermediari può applicare proprie commissioni di gestione o elaborazione, che si sommano rapidamente.
Inoltre, molte banche addebitano costi aggiuntivi per la conversione valuta, spesso applicando tassi di cambio sfavorevoli che aumentano ulteriormente le spese. Mentre il mittente può vedere solo una commissione fissa, il destinatario può ricevere molto meno del previsto a causa delle detrazioni effettuate lungo il percorso.
Questa mancanza di trasparenza è uno dei principali problemi che le aziende affrontano con i trasferimenti internazionali.
I margini sui tassi di cambio: il killer silenzioso
La maggior parte delle banche e dei fornitori di servizi di pagamento non si limita a addebitare una commissione di servizio, ma guadagna anche applicando un margine sul tasso di cambio. Queste commissioni sui trasferimenti internazionali possono includere un margine che va dall’1% al 5% o più, a seconda della valuta e del fornitore.
Ad esempio, se il tasso medio di mercato da USD a EUR è 1,10, una banca potrebbe offrire 1,06, trattenendo la differenza. Su pagamenti di grandi importi, anche una piccola discrepanza nel tasso unita alle commissioni può tradursi in migliaia di dollari persi.
Le aziende che effettuano trasferimenti frequenti spesso trascurano queste commissioni, ma nel tempo possono erodere significativamente i profitti.
Tempi di regolamento lenti che influenzano la liquidità
I bonifici internazionali di solito richiedono da 2 a 5 giorni lavorativi per essere processati, soprattutto quando coinvolgono più banche o controlli regolatori. Per gli imprenditori globali, questo ritardo può causare gravi problemi di flusso di cassa.
I ritardi nei pagamenti possono:
-
Impedire il rifornimento delle scorte
-
Interrompere i programmi di pagamento dei salari
-
Ritardare la consegna di servizi o il completamento di progetti
In un’economia digitale, dove i pagamenti dovrebbero muoversi alla velocità di internet, attendere giorni per la conclusione di una transazione appare obsoleto e controproducente.
Burocrazia regolatoria e controlli di conformità
Quando si inviano fondi all’estero, specialmente per importi elevati, i soldi spesso passano attraverso vari controlli anti-riciclaggio (AML) e di conoscenza del cliente (KYC). Sebbene queste normative siano importanti per la sicurezza, possono causare ritardi o blocchi delle transazioni se i documenti sono mancanti o non conformi.
Alcuni Paesi applicano inoltre controlli sui capitali o richiedono approvazioni specifiche prima che i fondi esteri possano essere ricevuti o prelevati. Questo è particolarmente vero in economie a rischio o in via di sviluppo.
Per gli imprenditori globali, comprendere il quadro regolatorio sia del Paese mittente sia di quello ricevente è fondamentale per evitare interruzioni nei pagamenti.
Mancanza di trasparenza da parte di banche e fornitori di pagamento
Molti utenti dei servizi tradizionali di trasferimento internazionale non sanno quanto riceverà effettivamente il destinatario fino all’arrivo dei fondi. Spesso non c’è una chiara scomposizione di:
-
Commissioni delle banche intermediarie
-
Costi di conversione valuta
-
Tempi di consegna
Questa mancanza di trasparenza è un incubo per le aziende che devono pianificare budget, previsioni o pagamenti in tempi stretti.
Alcune fintech moderne stanno migliorando la trasparenza offrendo preventivi chiari e monitoraggio in tempo reale, ma molti fornitori lasciano ancora i clienti nel dubbio.
Clienti e fornitori internazionali preferiscono spesso metodi di pagamento locali
Anche quando sei disposto a pagare commissioni elevate o accettare ritardi, i tuoi partner internazionali potrebbero non esserlo. Molti Paesi hanno sistemi di pagamento locali preferiti — come UPI in India, PIX in Brasile o SEPA in Europa — che sono più veloci ed economici dei bonifici bancari tradizionali.
Se la tua azienda insiste nel pagare tramite bonifici internazionali lenti e costosi, potresti compromettere il rapporto con fornitori, collaboratori o clienti che si aspettano soluzioni più moderne.
Essere flessibili e consapevoli delle preferenze locali può accelerare le operazioni e ridurre attriti con i partner globali.
Errori costosi dovuti ai trasferimenti manuali
Ogni volta che si avvia manualmente un bonifico internazionale, c’è il rischio di errore umano — inserire un codice SWIFT, un IBAN o un numero di conto errato può portare a pagamenti falliti o inviati alla persona sbagliata. Questo non solo provoca ritardi e costi aggiuntivi per correggere l’errore, ma alcune banche addebitano commissioni extra o, peggio, i fondi potrebbero andare persi se non recuperabili.
Alti tassi di errore e processi manuali lenti gravano anche sul team finanziario, causando inefficienze e perdita di tempo.
Soluzioni automatizzate o piattaforme integrate possono ridurre drasticamente gli errori e snellire i pagamenti globali.
Come evitare commissioni elevate e ritardi nei trasferimenti internazionali
Ora che abbiamo esaminato le principali cause delle alte commissioni e dei ritardi, vediamo alcune soluzioni. Ecco alcuni passi che imprenditori e aziende globali possono adottare per migliorare i flussi di pagamento transfrontalieri:
-
Usa alternative fintech
Servizi come Wise (ex TransferWise), Payoneer, Revolut Business e altri offrono spesso commissioni più basse, tassi di cambio migliori e tempi di consegna più rapidi rispetto alle banche tradizionali. Offrono inoltre dashboard semplici e prezzi trasparenti. -
Apri un conto business negli USA
Per imprenditori non statunitensi che operano in dollari, costituire una LLC negli Stati Uniti con un conto bancario locale permette di ricevere e inviare pagamenti internamente, evitando così commissioni e costi di bonifico internazionali. Questa è una delle soluzioni più efficaci per ottimizzare il flusso dei pagamenti. -
Offri e accetta metodi di pagamento locali
Collabora con piattaforme di pagamento internazionali che integrano metodi locali per evitare la rete SWIFT. Pagherai meno, i partner riceveranno più velocemente e tutti ne trarranno vantaggio. -
Pianifica e raggruppa i trasferimenti strategicamente
Invece di effettuare molteplici pagamenti piccoli, valuta di raggrupparli per ridurre i costi per transazione. Inoltre, scegli il momento migliore per inviare denaro, quando i tassi di cambio sono più favorevoli, soprattutto con valute volatili. -
Monitora e confronta regolarmente i fornitori
Tassi e commissioni cambiano spesso. Tieni sotto controllo i tuoi fornitori e non esitare a cambiare se trovi opzioni migliori. Molte aziende rimangono legate a sistemi inefficienti per abitudine.
Conclusioni
I trasferimenti internazionali non devono essere costosi o lenti. Tuttavia, se ti affidi esclusivamente all’infrastruttura bancaria tradizionale, probabilmente affronterai commissioni elevate, costi nascosti, lunghi ritardi e problemi di conformità. Questi ostacoli non solo riducono i tuoi profitti, ma rallentano anche la tua crescita globale.
MyUSAService aiuta gli imprenditori internazionali a creare strutture aziendali efficienti basate negli Stati Uniti, riducendo i costi di trasferimento, migliorando l’affidabilità e semplificando la conformità. Una parte importante del nostro servizio è insegnare come evitare sospensioni di conto. Che tu sia un venditore e-commerce, un fondatore di SaaS o un freelancer remoto, possiamo aiutarti a prendere il controllo della tua strategia di pagamenti transfrontalieri.
Pubblicato il 26 ago 2026. Ultimo aggiornamento il 26 set 2026.Prenota una consulenza gratuita
 Payoneer per LLC americana: costi, limiti e apertura
 Conto Mercury inattivo: 7 motivi di verifica nel 2026
 Conto corrente business USA per la tua LLC: come aprirlo da non residente, senza andare negli Stati Uniti